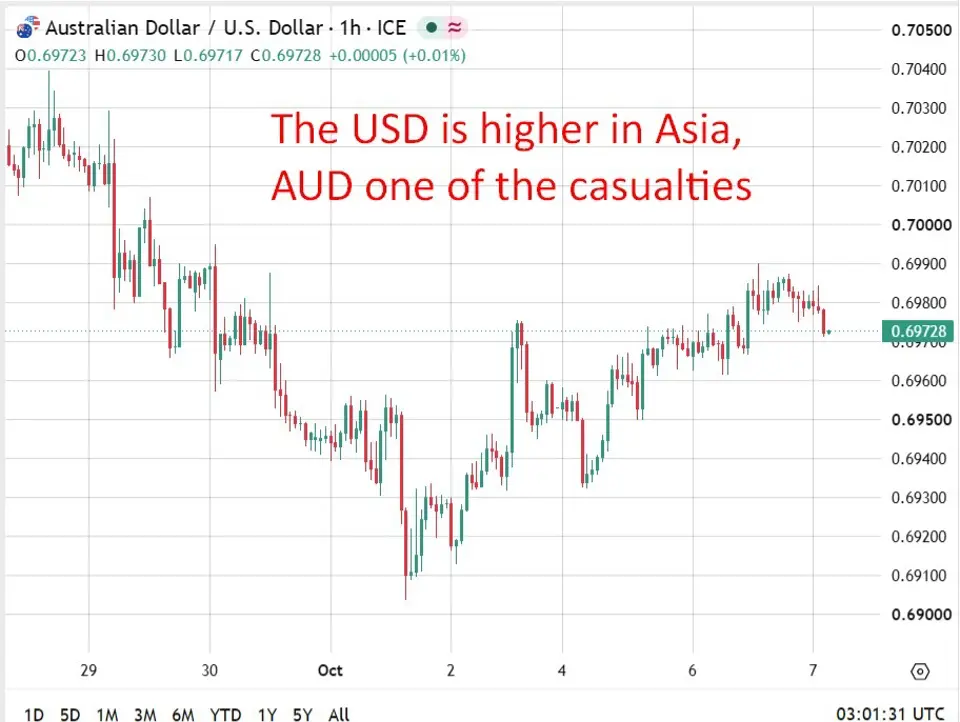
Theo phân tích mới nhất từ Deutsche Bank vào tháng 10/2026, các hộ gia đình Úc đang cho thấy khả năng chống chịu đáng ngạc nhiên trước các đợt tăng lãi suất của Ngân hàng Dự trữ Úc (RBA), bất chấp mức nợ cao. Điều này đặt ra một câu hỏi lớn về hiệu quả của chính sách tiền tệ và có thể buộc RBA phải cân nhắc các biện pháp thắt chặt hơn nữa để kiềm chế lạm phát.
📊 Điểm chính phiên hôm nay:
- Tỷ lệ nợ trên tài sản của hộ gia đình Úc: Thấp nhất kể từ năm 1997
- Rủi ro từ suy thoái chứng khoán AI: Giảm 20% có thể cắt giảm tiêu dùng 2.5%
- Tài sản nhà ở bị mất: Khoảng A$510 tỷ kể từ cuối tháng 3
- Lãi suất tiền mặt của RBA: Đạt 4.6% vào ngày 29 tháng 9
- Dự báo tăng lãi suất lần thứ năm: Lên 4.85%, các ngân hàng lớn đang chia rẽ
- Giá dầu: Vượt mốc $100, duy trì áp lực lạm phát
1. Phân Tích Sức Chống Chịu Của Hộ Gia Đình Úc Trước Các Đợt Tăng Lãi Suất Của RBA
Báo cáo từ Deutsche Bank đã đưa ra một cái nhìn lạc quan về khả năng của các hộ gia đình Úc trong việc đối phó với chính sách tiền tệ thắt chặt. Theo ngân hàng này, mặc dù mức nợ hộ gia đình vẫn còn cao, nhưng sự cải thiện trong bảng cân đối kế toán tổng thể đã giúp các hộ gia đình households weather RBA hikes tốt hơn dự kiến. Điều này là một thông tin tích cực cho những người đi vay, nhưng lại có thể là dấu hiệu cho thấy RBA cần phải hành động mạnh mẽ hơn để làm nguội nền kinh tế.
Ông Lachlan Dynan, chiến lược gia vĩ mô tại Deutsche Bank, nhấn mạnh rằng sự tăng trưởng mạnh mẽ của tài sản hộ gia đình và tỷ lệ nợ trên thu nhập ổn định là những yếu tố then chốt. Ông ước tính rằng tỷ lệ nợ trên tài sản của hộ gia đình hiện đang ở mức thấp nhất kể từ năm 1997. Điều này cho thấy rằng, mặc dù nợ có thể cao về mặt tuyệt đối, nhưng giá trị tài sản mà các hộ gia đình nắm giữ cũng đã tăng lên đáng kể, tạo ra một lớp đệm vững chắc.
Bên cạnh đó, ông Dynan cũng chỉ ra rằng kênh truyền dẫn chính sách tiền tệ thông qua dòng tiền (cash-flow channel) dường như yếu hơn so với thập kỷ trước. Điều này có nghĩa là, các đợt tăng lãi suất cao hơn có thể không gây ra tác động mạnh mẽ đến thu nhập khả dụng của các hộ gia đình như trong quá khứ. Sức mạnh tổng thể của bảng cân đối kế toán, không chỉ riêng về nhà ở, có thể giúp bù đắp những tổn thất về tài sản do giá nhà giảm.
Quan điểm này của Deutsche Bank mang tính chất “hawkish” (diều hâu) trong chính sách tiền tệ. Nếu mỗi đợt tăng lãi suất gây ít thiệt hại hơn cho dòng tiền của hộ gia đình so với trước đây, RBA có thể cần phải làm nhiều hơn để làm chậm nhu cầu. Điều này giữ khả năng tăng lãi suất lần thứ năm vào tháng 11 vẫn còn đó và hỗ trợ cho phần ngắn của đường cong lợi suất Úc, đồng thời cũng có thể hỗ trợ đồng đô la Úc so với các loại tiền tệ mà ngân hàng trung ương đang gần kết thúc chu kỳ thắt chặt.
Sức mạnh của các hộ gia đình không chỉ đến từ việc quản lý nợ tốt hơn mà còn từ sự gia tăng giá trị tài sản. Khi tài sản tăng, khả năng vay mượn và chi tiêu của hộ gia đình cũng được củng cố, tạo ra một vòng luẩn quẩn tích cực cho nền kinh tế. Tuy nhiên, điều này cũng có nghĩa là để thực sự làm chậm nền kinh tế, RBA có thể cần phải áp dụng các biện pháp mạnh mẽ hơn hoặc duy trì lãi suất cao trong thời gian dài hơn.
Phân tích của Lachlan Dynan cung cấp một góc nhìn quan trọng về khả năng phục hồi của nền kinh tế Úc. Nó cho thấy rằng, mặc dù có những lo ngại về mức nợ cao, nhưng các yếu tố khác như tăng trưởng tài sản và tỷ lệ nợ trên tài sản thấp nhất trong nhiều thập kỷ đã giúp các hộ gia đình Úc đứng vững. Điều này có thể giải thích tại sao các đợt tăng lãi suất trước đây của RBA chưa tạo ra tác động làm chậm nhu cầu mạnh mẽ như mong đợi.
Khả năng households weather RBA hikes này có thể gây ra một thách thức cho RBA trong việc đạt được mục tiêu kiềm chế lạm phát. Nếu người tiêu dùng tiếp tục chi tiêu mạnh mẽ bất chấp lãi suất cao hơn, áp lực lạm phát sẽ khó giảm. Do đó, RBA có thể cảm thấy cần phải tiếp tục tăng lãi suất hoặc duy trì mức lãi suất hiện tại trong một thời gian dài hơn để đảm bảo rằng chính sách tiền tệ của họ có hiệu quả.
2. Những Quan Ngại Về Rủi Ro và Quan Điểm Trái Chiều
Trái ngược với quan điểm lạc quan của Deutsche Bank, các tài liệu nội bộ của RBA được Bloomberg báo cáo trong tuần này đã đưa ra những cảnh báo đáng kể về các rủi ro tiềm ẩn. Những tài liệu này ước tính rằng một đợt sụt giảm vĩnh viễn 20% của cổ phiếu AI có thể cắt giảm tiêu dùng dài hạn khoảng 2.5%, nếu những tổn thất này lan rộng ra thị trường chứng khoán rộng lớn hơn. Điều này sẽ gây thêm áp lực lên tiêu dùng, vốn đã bị ảnh hưởng bởi giá nhà giảm.
Bloomberg Economics cũng ước tính rằng khoảng A$510 tỷ giá trị tài sản nhà ở đã bị mất kể từ cuối tháng 3. Sự sụt giảm đáng kể này trong giá trị tài sản nhà ở có thể làm suy yếu niềm tin của người tiêu dùng và khả năng vay mượn, từ đó ảnh hưởng tiêu cực đến chi tiêu. Mặc dù Deutsche Bank cho rằng sức mạnh bảng cân đối kế toán tổng thể có thể bù đắp, nhưng quy mô của sự mất mát tài sản nhà ở là một yếu tố không thể bỏ qua.
Nguy cơ đối với quan điểm của Deutsche Bank chính là từ giá tài sản. Một sự sụt giảm sâu hơn của thị trường nhà ở hoặc một sự điều chỉnh mạnh mẽ của cổ phiếu AI toàn cầu, cả hai đều đã được đề cập trong các nghiên cứu của nhân viên RBA, sẽ kiểm tra xem bảng cân đối kế toán có thực sự mạnh mẽ như vẻ ngoài của chúng hay không. Nếu những rủi ro này trở thành hiện thực, khả năng chống chịu của các hộ gia đình có thể bị thử thách nghiêm trọng.
Ngay cả đánh giá của chính RBA cũng nghiêng một phần về quan điểm của Deutsche Bank, nhưng với những lưu ý quan trọng. Trong Báo cáo Ổn định Tài chính (Financial Stability Review) vào ngày 1 tháng 10, ngân hàng trung ương cho biết hầu hết các hộ gia đình có khoản vay thế chấp vẫn có vị thế tốt để quản lý các điều kiện khó khăn hơn, ngay cả khi giá nhà giảm mạnh. Tuy nhiên, RBA cũng lưu ý rằng có những “túi căng thẳng” (pockets of stress) nhất định, cho thấy không phải tất cả các hộ gia đình đều có khả năng chống chịu như nhau.
Những “túi căng thẳng” này thường là những hộ gia đình có thu nhập thấp hơn, mức nợ cao hơn so với thu nhập, hoặc những người mới mua nhà với lãi suất biến đổi cao. Đối với những nhóm này, mỗi đợt tăng lãi suất đều có thể gây ra áp lực tài chính đáng kể, dẫn đến nguy cơ vỡ nợ hoặc cắt giảm chi tiêu sâu sắc, ảnh hưởng đến tổng thể nền kinh tế.
Sự khác biệt trong quan điểm giữa Deutsche Bank và các cảnh báo từ RBA hay Bloomberg Economics cho thấy sự phức tạp của tình hình kinh tế hiện tại. Trong khi một số nhà phân tích tập trung vào sức mạnh tổng thể của bảng cân đối kế toán, những người khác lại nhấn mạnh các rủi ro cụ thể từ sự sụt giảm giá tài sản và tác động tiềm tàng đến chi tiêu tiêu dùng. Sự cân bằng giữa hai quan điểm này là rất quan trọng để RBA đưa ra quyết định chính sách phù hợp.
Đặc biệt, sự phụ thuộc vào thị trường chứng khoán AI, một lĩnh vực đang bùng nổ nhưng cũng tiềm ẩn nhiều rủi ro, là một điểm đáng lo ngại. Nếu thị trường này trải qua một sự điều chỉnh lớn, không chỉ các nhà đầu tư trực tiếp bị ảnh hưởng mà hiệu ứng lan tỏa đến niềm tin thị trường và chi tiêu tiêu dùng có thể rất đáng kể, như RBA đã cảnh báo.
3. Hàm Ý Chính Sách Tiền Tệ và Phản Ứng Thị Trường
Cuộc tranh luận về khả năng chống chịu của hộ gia đình có ý nghĩa lớn đối với triển vọng chính sách của RBA. Ông Dynan của Deutsche Bank đã lập luận vào tháng trước rằng có thể vừa bi quan về thị trường nhà ở nhưng vẫn kỳ vọng RBA sẽ tiếp tục thắt chặt chính sách. Lý do là một sự suy thoái lớn hơn của thị trường nhà ở có thể cần thiết để đưa nền kinh tế tổng thể vào trạng thái cân bằng. Nếu các hộ gia đình ít nhạy cảm hơn với mỗi đợt tăng lãi suất, ngân hàng trung ương có thể cần phải làm nhiều hơn để làm chậm nhu cầu.
Điều này củng cố khả năng RBA sẽ thực hiện một đợt tăng lãi suất lần thứ năm. Nếu điều này xảy ra, nó sẽ hỗ trợ cho phần ngắn của đường cong lợi suất Úc, phản ánh kỳ vọng về lãi suất ngắn hạn cao hơn. Đồng thời, nó cũng có thể hỗ trợ đồng đô la Úc so với các loại tiền tệ mà ngân hàng trung ương đang gần kết thúc chu kỳ thắt chặt của họ, do chính sách tiền tệ của Úc vẫn còn “diều hâu” hơn.
Vào ngày 29 tháng 9, RBA đã nâng lãi suất tiền mặt lên mức cao nhất trong 15 năm là 4.6%. Đây là lần tăng thứ tư trong năm nay, được thúc đẩy bởi áp lực lạm phát liên tục, đặc biệt là khi giá dầu duy trì trên $100 một thùng. Quyết định này đã có tác động trực tiếp đến người đi vay: các khoản trả nợ thế chấp biến đổi sẽ tăng lên kể từ ngày 9 tháng 10 để phản ánh động thái này.
Việc giá dầu duy trì trên $100 là một yếu tố quan trọng trong việc duy trì áp lực lạm phát. Giá năng lượng cao không chỉ ảnh hưởng trực tiếp đến chi phí sinh hoạt mà còn làm tăng chi phí sản xuất và vận chuyển cho các doanh nghiệp, từ đó lan truyền vào giá cả hàng hóa và dịch vụ. Điều này khiến RBA có rất ít dư địa để “cho các hộ gia đình hưởng lợi từ sự nghi ngờ” (give households the benefit of the doubt), tức là họ không thể trì hoãn việc thắt chặt chính sách với hy vọng lạm phát sẽ tự giảm.
Phản ứng của thị trường tài chính đối với các quyết định của RBA là rất quan trọng. Một chính sách tiền tệ “diều hâu” hơn có thể làm tăng sức hấp dẫn của các tài sản Úc, dẫn đến dòng vốn đầu tư nước ngoài và hỗ trợ cho đồng đô la Úc. Tuy nhiên, nó cũng có thể gây ra áp lực lên thị trường chứng khoán trong nước và tăng chi phí vay cho doanh nghiệp, ảnh hưởng đến tăng trưởng kinh tế.
Đường cong lợi suất Úc, đặc biệt là phần ngắn hạn, sẽ phản ánh kỳ vọng của thị trường về lãi suất chính sách của RBA. Nếu thị trường tin rằng RBA sẽ tiếp tục tăng lãi suất, lợi suất trái phiếu ngắn hạn sẽ tăng. Điều này có thể ảnh hưởng đến chi phí vay của chính phủ và doanh nghiệp, cũng như lợi nhuận của các ngân hàng.
Sự tương phản giữa các ngân hàng trung ương toàn cầu cũng là một yếu tố. Nếu các ngân hàng trung ương khác đang tiến gần đến việc kết thúc chu kỳ thắt chặt của họ, trong khi RBA vẫn tiếp tục, điều này có thể tạo ra sự khác biệt về lãi suất hấp dẫn, thu hút dòng vốn vào Úc và hỗ trợ đồng đô la Úc. Điều này đặc biệt quan trọng trong bối cảnh kinh tế toàn cầu đang đối mặt với những thách thức khác nhau.
Tóm lại, hàm ý chính sách tiền tệ từ khả năng chống chịu của hộ gia đình là rất rõ ràng: RBA có thể cần phải tiếp tục con đường thắt chặt để đảm bảo rằng chính sách của họ có tác động mong muốn lên lạm phát và nhu cầu. Các phản ứng của thị trường, từ đường cong lợi suất đến tỷ giá hối đoái, sẽ phản ánh những kỳ vọng này.
4. Triển Vọng Quyết Định Của RBA và Các Yếu Tố Rủi Ro
Quyết định tiếp theo của RBA dự kiến vào ngày 3 tháng 11 lúc 2:30 chiều AEDT (03:30 GMT), ngay sau khi dữ liệu lạm phát quý 3 được công bố vào ngày 28 tháng 10. Dữ liệu lạm phát này sẽ là một yếu tố then chốt định hình quyết định của RBA. Nếu lạm phát vẫn duy trì ở mức cao hoặc thậm chí tăng, áp lực lên RBA để tăng lãi suất sẽ càng lớn.
Hiện tại, các ngân hàng lớn ở Úc đang chia rẽ về việc liệu có một đợt tăng lãi suất lần thứ năm lên 4.85% hay không. Sự chia rẽ này phản ánh sự không chắc chắn về triển vọng kinh tế và hiệu quả của các đợt tăng lãi suất trước đó. Một số ngân hàng có thể tin rằng tác động của các đợt tăng lãi suất trước đó sẽ bắt đầu thể hiện rõ hơn trong những tháng tới, trong khi những ngân hàng khác có thể lo ngại về áp lực lạm phát dai dẳng.
Rủi ro chính đối với quan điểm của Deutsche Bank và triển vọng chính sách của RBA vẫn là từ giá tài sản. Một sự sụt giảm sâu hơn của thị trường nhà ở hoặc một sự điều chỉnh mạnh mẽ của cổ phiếu AI toàn cầu có thể gây ra những tác động tiêu cực đáng kể. Nếu những kịch bản này xảy ra, khả năng chống chịu của các hộ gia đình có thể bị thử thách nghiêm trọng, dẫn đến suy giảm chi tiêu và tăng trưởng kinh tế.
Các chuyên gia cũng đang theo dõi chặt chẽ các yếu tố bên ngoài, như diễn biến của giá dầu và tình hình kinh tế toàn cầu. Giá dầu trên $100 tiếp tục là một nguồn áp lực lạm phát đáng kể, làm phức tạp thêm nhiệm vụ của RBA. Trong bối cảnh này, RBA có rất ít dư địa để “cho các hộ gia đình hưởng lợi từ sự nghi ngờ,” đồng nghĩa với việc họ phải hành động quyết đoán để kiểm soát lạm phát.
Triển vọng dài hạn của nền kinh tế Úc sẽ phụ thuộc vào khả năng của RBA trong việc điều hướng giữa việc kiềm chế lạm phát và tránh một cuộc suy thoái kinh tế. Nếu các hộ gia đình thực sự có khả năng chống chịu tốt hơn, RBA có thể có thêm không gian để thắt chặt chính sách mà không gây ra tác động quá mạnh đến tăng trưởng. Tuy nhiên, nếu các rủi ro từ giá tài sản trở thành hiện thực, kịch bản này có thể thay đổi nhanh chóng.
Nhà đầu tư và các hộ gia đình Úc sẽ cần theo dõi sát sao các thông báo sắp tới từ RBA và các dữ liệu kinh tế quan trọng. Sự cân bằng giữa sức mạnh bảng cân đối kế toán của hộ gia đình và các rủi ro từ thị trường tài sản sẽ là yếu tố quyết định hướng đi của chính sách tiền tệ Úc trong những tháng cuối năm 2026 và đầu năm 2027.
Tóm lại, trong khi Deutsche Bank đưa ra một cái nhìn lạc quan về khả năng chống chịu của các hộ gia đình Úc, những cảnh báo từ RBA và Bloomberg Economics về rủi ro tài sản vẫn còn đó. RBA đang đứng trước một quyết định khó khăn vào tháng 11, với áp lực lạm phát và sự không chắc chắn về tác động thực sự của chính sách tiền tệ đối với nền kinh tế.
📖 Bài Viết Liên Quan
- Tổng Quan Thị Trường investingLive Americas FX News 6/10: Chứng Khoán Mỹ Lập Đỉnh, Dầu Thô Phục Hồi, Thâm Hụt Thương Mại Mở Rộng
- Phân Tích Đấu Giá Kho Bạc Mỹ: Bán 58 Tỷ USD Trái Phiếu 3 Năm Với Lợi Suất 4.932%
- Cán Cân Thương Mại Quốc Tế Mỹ (US International Trade Balance) Tháng 8/2026: Thâm Hụt Mở Rộng Đáng Kể
📈 Theo dõi giá vàng realtime tại KeyTrading
Cập nhật giá vàng XAU/USD • Biểu đồ realtime • Phân tích kỹ thuật