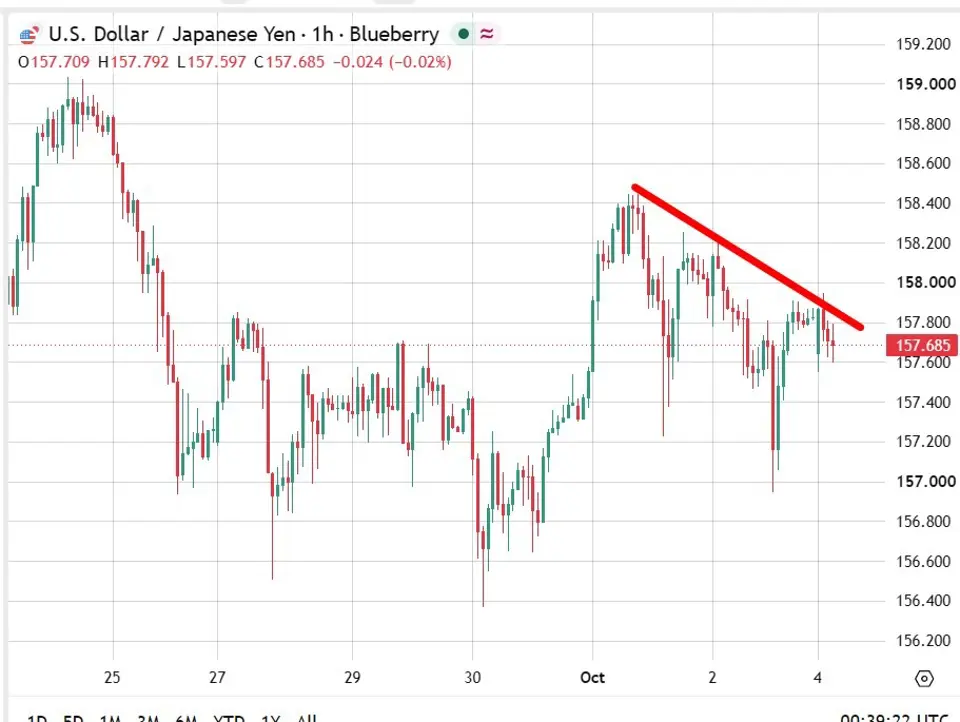
Báo cáo Chỉ số Nhà quản lý mua hàng (PMI) Dịch vụ Nhật Bản của S&P Global trong tháng 9/2026 cho thấy sự tăng trưởng chậm lại trong lĩnh vực dịch vụ. Mặc dù chỉ số PMI dịch vụ đã giảm nhẹ xuống mức 51,3, nhưng áp lực giá cả vẫn duy trì ở mức cao, cùng với sự gia tăng mạnh mẽ trong tuyển dụng, tạo cơ sở vững chắc cho Ngân hàng Trung ương Nhật Bản (BOJ) xem xét việc thắt chặt chính sách tiền tệ.
📊 Điểm chính của báo cáo PMI Dịch vụ Nhật Bản tháng 9/2026:
- Chỉ số PMI Dịch vụ: Giảm xuống 51,3 (từ 52,5 tháng 8), đánh dấu tháng tăng trưởng thứ tư liên tiếp.
- Chỉ số PMI Tổng hợp: Giảm xuống 52,3 (từ 53,5), tháng tăng trưởng thứ 18 liên tiếp nhưng ở tốc độ chậm nhất kể từ tháng 5.
- Đơn đặt hàng mới: Tăng chậm hơn, được hỗ trợ bởi nhu cầu nội địa, trong khi đơn hàng xuất khẩu giảm mạnh.
- Việc làm: Tăng với tốc độ nhanh nhất kể từ tháng 2, là tháng thứ 13 liên tiếp các nhà cung cấp dịch vụ tăng cường tuyển dụng.
- Công việc tồn đọng: Tăng nhanh nhất trong 7 tháng.
- Lạm phát chi phí đầu vào: Giảm xuống mức thấp nhất trong 6 tháng nhưng vẫn ở mức cao.
- Giá đầu ra: Tăng với một trong những tốc độ nhanh nhất trong lịch sử khảo sát.
- Lạm phát tiêu dùng (tháng 8): 1,9%, gần mục tiêu 2% của BOJ.
- Dự báo BOJ: S&P Global gợi ý khả năng BOJ tăng lãi suất trở lại, có thể ngay trong tháng 10.
1. Diễn Biến Chi Tiết Chỉ Số PMI Dịch Vụ Nhật Bản
Theo báo cáo từ S&P Global, chỉ số PMI Dịch vụ Nhật Bản đã giảm xuống 51,3 trong tháng 9/2026, từ mức đỉnh 52,5 của tháng 8. Mặc dù tốc độ tăng trưởng có phần chậm lại, chỉ số này vẫn duy trì trên ngưỡng 50 điểm, cho thấy lĩnh vực dịch vụ của Nhật Bản vẫn đang trong giai đoạn mở rộng liên tục tháng thứ tư.
Tuy nhiên, tốc độ tăng trưởng hiện tại được đánh giá là khiêm tốn và thấp hơn mức trung bình ghi nhận từ đầu năm đến nay. Tình hình đơn đặt hàng mới cũng phản ánh sự chậm lại, chủ yếu được hỗ trợ bởi nhu cầu nội địa, trong khi các đơn hàng xuất khẩu mới tiếp tục giảm mạnh. Một số doanh nghiệp còn báo cáo nhu cầu khách hàng thấp hơn dự kiến và hoạt động bị gián đoạn do trận động đất Kumamoto ở một số khu vực.
Chỉ số PMI Tổng hợp, bao gồm cả lĩnh vực sản xuất và dịch vụ, cũng ghi nhận sự giảm nhẹ từ 53,5 xuống 52,3. Đây là tháng tăng trưởng thứ 18 liên tiếp của nền kinh tế Nhật Bản, nhưng lại là tốc độ chậm nhất kể từ tháng 5, cho thấy một bức tranh tăng trưởng tổng thể có phần chững lại.
Mặc dù vậy, một điểm sáng đáng chú ý là tình hình việc làm. Các nhà cung cấp dịch vụ đã tiếp tục tăng cường tuyển dụng nhân sự trong tháng thứ 13 liên tiếp, với tốc độ nhanh nhất kể từ tháng 2. Điều này cho thấy sự tự tin của doanh nghiệp vào triển vọng kinh doanh và nhu cầu về lao động vẫn ở mức cao.
Cùng với sự gia tăng tuyển dụng, lượng công việc tồn đọng cũng tăng với tốc độ nhanh nhất trong 7 tháng, phản ánh áp lực về năng lực sản xuất và cung ứng của các doanh nghiệp dịch vụ. Niềm tin kinh doanh về triển vọng trong năm tới cũng đã tăng lên mức cao nhất kể từ tháng 6, cho thấy sự lạc quan về tương lai bất chấp những thách thức hiện tại.
2. Áp Lực Lạm Phát và Tình Hình Lao Động
Mặc dù tốc độ tăng trưởng chung của ngành dịch vụ có dấu hiệu chậm lại, áp lực lạm phát vẫn là một yếu tố nổi bật trong báo cáo PMI tháng 9. Lạm phát chi phí đầu vào đã giảm xuống mức thấp nhất trong 6 tháng, nhưng vẫn được mô tả là “sắc nét”, cho thấy các doanh nghiệp vẫn đang đối mặt với chi phí hoạt động cao.
Các doanh nghiệp đã chỉ ra nhiều yếu tố thúc đẩy chi phí, bao gồm giá nguyên vật liệu, chi phí nhân sự, giá dầu và thực phẩm tăng cao. Đặc biệt, “cú sốc năng lượng từ Trung Đông” được nhắc đến như một nguyên nhân trực tiếp đẩy giá dịch vụ tại Nhật Bản lên cao, củng cố thêm lập luận về lạm phát.
Đáng chú ý hơn, giá đầu ra do các nhà cung cấp dịch vụ tính phí đã tăng với một trong những tốc độ nhanh nhất trong lịch sử khảo sát. Điều này cho thấy các doanh nghiệp đang chuyển gánh nặng chi phí gia tăng sang người tiêu dùng, góp phần vào áp lực lạm phát tổng thể trong nền kinh tế.
Tình hình tuyển dụng mạnh mẽ, với việc làm tăng ở tốc độ nhanh nhất kể từ tháng 2 và là tháng thứ 13 liên tiếp, là một dấu hiệu tích cực cho thị trường lao động. Sự gia tăng việc làm này thường đi kèm với áp lực tăng lương, điều này có thể tiếp tục thúc đẩy chi phí nhân sự và do đó, giá cả dịch vụ.
Công việc tồn đọng tăng nhanh nhất trong 7 tháng cũng là một chỉ báo quan trọng về áp lực năng lực. Khi các doanh nghiệp có nhiều công việc chưa hoàn thành, họ có xu hướng tăng cường sản xuất hoặc tuyển dụng thêm, điều này có thể dẫn đến tăng chi phí và cuối cùng là tăng giá.
3. Tác Động Đến Chính Sách Tiền Tệ của BOJ
Báo cáo PMI Dịch vụ tháng 9, mặc dù cho thấy sự tăng trưởng tổng thể chậm hơn, nhưng lại nghiêng về hướng “diều hâu” đối với Ngân hàng Trung ương Nhật Bản (BOJ). Điều này có nghĩa là dữ liệu hiện tại cung cấp thêm lý do để BOJ xem xét việc thắt chặt chính sách tiền tệ, cụ thể là tăng lãi suất.
Lý do chính cho quan điểm này là lạm phát giá đầu ra đang ở gần mức cao kỷ lục, cùng với việc tăng trưởng bảng lương và lượng công việc tồn đọng ngày càng nhiều. Những yếu tố này đều chỉ ra áp lực về năng lực trong nền kinh tế, một dấu hiệu cho thấy nhu cầu đang vượt quá khả năng cung ứng, dẫn đến lạm phát.
S&P Global đã thẳng thắn chỉ ra rằng tháng 10 có thể là thời điểm thích hợp để BOJ thực hiện một đợt tăng lãi suất khác. Điều này có thể củng cố kỳ vọng của thị trường về một động thái chính sách trong thời gian tới, ảnh hưởng đến các tài sản tài chính.
Một động thái tăng lãi suất từ BOJ thường có tác động hỗ trợ cho đồng Yên (JPY), khiến nó mạnh lên so với các đồng tiền khác. Đồng thời, nó cũng là một nguồn gây áp lực tăng giá đối với lợi suất trái phiếu chính phủ Nhật Bản (JGB) ở kỳ hạn ngắn. Điều này phản ánh kỳ vọng về chi phí vay cao hơn trong tương lai gần.
Lạm phát tiêu dùng của Nhật Bản trong tháng 8 đã đạt 1,9%, chỉ thấp hơn một chút so với mục tiêu 2% của BOJ. Sự gần kề này, cùng với các dấu hiệu lạm phát mạnh mẽ từ lĩnh vực dịch vụ, củng cố lập luận rằng BOJ có thể cần hành động để kiểm soát giá cả và đưa lạm phát ổn định quanh mục tiêu.
Tuy nhiên, báo cáo cũng chỉ ra những “điểm yếu” có thể khiến BOJ phải cân nhắc. Nhu cầu xuất khẩu yếu và sự gián đoạn do động đất là những yếu tố có thể cản trở tăng trưởng kinh tế tổng thể, đặt ra một thách thức cho BOJ trong việc cân bằng giữa kiểm soát lạm phát và hỗ trợ tăng trưởng.
4. Nhận Định và Triển Vọng Thị Trường
Tổng thể, dữ liệu PMI Dịch vụ tháng 9/2026 vẽ nên một bức tranh kinh tế Nhật Bản với nhiều tín hiệu trái chiều. Một mặt, tăng trưởng tổng thể có dấu hiệu chậm lại, đặc biệt là trong lĩnh vực xuất khẩu và một số khu vực bị ảnh hưởng bởi thiên tai. Mặt khác, áp lực lạm phát vẫn rất mạnh mẽ, được thúc đẩy bởi chi phí đầu vào cao và khả năng chuyển gánh nặng chi phí sang người tiêu dùng.
Thị trường lao động tiếp tục là điểm sáng, với việc tuyển dụng tăng mạnh và niềm tin kinh doanh ở mức cao. Điều này cho thấy các doanh nghiệp vẫn có triển vọng tích cực về tương lai, mặc dù có những lo ngại về chi phí và nhu cầu bên ngoài.
Đối với BOJ, tình hình này đặt ra một thách thức chính sách phức tạp. Mặc dù có những dấu hiệu tăng trưởng chậm lại, nhưng áp lực lạm phát dai dẳng và thị trường lao động mạnh mẽ có thể thúc đẩy họ tiếp tục con đường thắt chặt chính sách. Khả năng tăng lãi suất trong tháng 10, như S&P Global đã gợi ý, sẽ là một động thái quan trọng mà thị trường đang theo dõi sát sao.
Nếu BOJ quyết định tăng lãi suất, điều này có thể củng cố thêm đồng Yên và làm tăng lợi suất JGB, phản ánh sự thay đổi trong chính sách tiền tệ kéo dài nhiều thập kỷ của Nhật Bản. Tuy nhiên, họ cũng sẽ phải cân nhắc kỹ lưỡng các rủi ro từ nhu cầu xuất khẩu yếu và các yếu tố gây gián đoạn khác có thể ảnh hưởng đến sự phục hồi kinh tế.
📖 Bài Viết Liên Quan
- Nhận Định Kinh Tế: Australia's Chalmers Calls Iran War 'Thảm Họa', Cảnh Báo Chi Phí Nợ Tăng Hàng Tỷ USD
- Phân Tích Tăng Trưởng PMI Dịch Vụ Australia: Tăng Trưởng Chậm Lại, Áp Lực Giá Tăng Cao Trong Tháng 10/2026
- Uh-oh, Lo Ngại Rò Rỉ Sinh Học: Cái Chết Bí Ẩn Tại Phòng Thí Nghiệm Dịch Hạch Nga Gây Sóng Gió
📈 Theo dõi giá vàng realtime tại KeyTrading
Cập nhật giá vàng XAU/USD • Biểu đồ realtime • Phân tích kỹ thuật