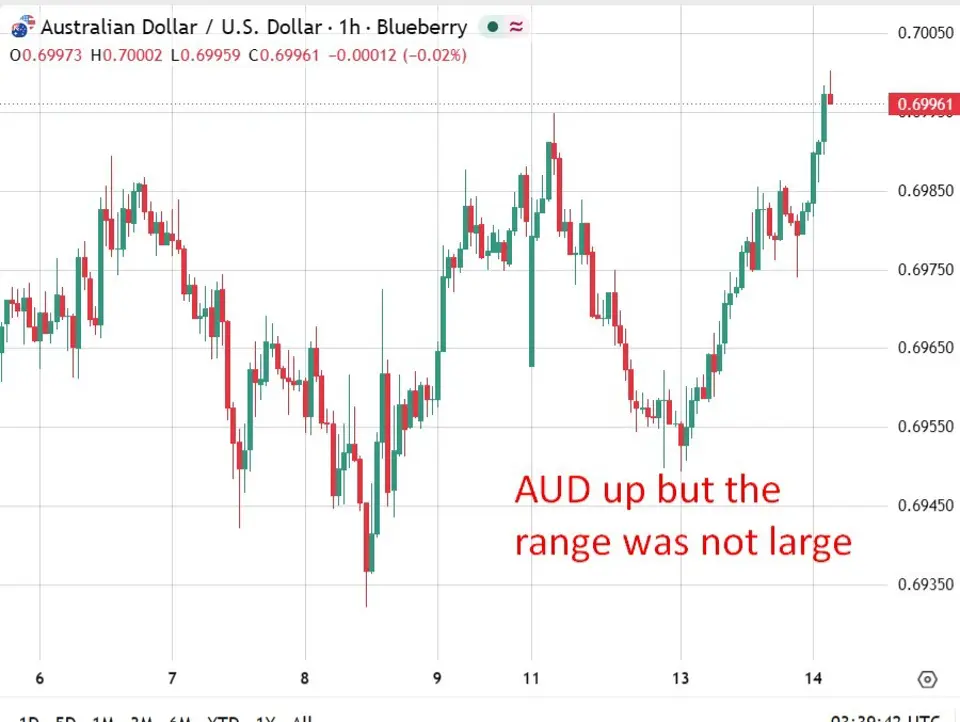
Thị trường tài chính toàn cầu trong tháng 10/2026 chứng kiến nhiều diễn biến đáng chú ý, đặc biệt là tại khu vực Châu Á – Thái Bình Dương. Đồng USD có xu hướng suy yếu nhẹ trong bối cảnh nhà đầu tư chờ đợi dữ liệu lạm phát quan trọng từ Mỹ. Trong khi đó, giá vàng và giá dầu duy trì sự ổn định, phản ánh sự thận trọng của thị trường trước các thông tin kinh tế vĩ mô sắp tới. Các dữ liệu kinh tế từ Trung Quốc cho thấy bức tranh phức tạp với lạm phát sản xuất tăng cao kỷ lục, nhưng lạm phát tiêu dùng lại thấp hơn kỳ vọng, ảnh hưởng đến triển vọng chính sách tiền tệ của khu vực.
📊 Điểm chính InvestingLive Asia-Pacific Market News tháng 10/2026:
- Xuất khẩu Trung Quốc tăng mạnh 36%, vượt xa dự báo 25.5%.
- Nhập khẩu Trung Quốc tăng 31%, cũng cao hơn kỳ vọng 24.5%.
- Chỉ số giá sản xuất (PPI) Trung Quốc tăng 5%, nhanh nhất kể từ tháng 6/2022.
- Chỉ số giá tiêu dùng (CPI) Trung Quốc chỉ tăng 0.9%, thấp hơn dự kiến 1%.
- Cơ quan Tiền tệ Singapore (MAS) giữ nguyên chính sách, bất ngờ với 10 nhà phân tích.
- Chủ tịch ECB Lagarde nhấn mạnh không thể chờ hiệu ứng vòng hai của lạm phát.
- Đồng USD suy yếu nhẹ, trong khi AUD và NZD tăng giá.
- Giá dầu Brent duy trì gần mức $106/thùng.
- Giá vàng giao dịch ổn định trong khoảng $4,150 – $4,170.
- Thị trường chứng khoán Châu Á phục hồi: Nikkei tăng 0.6%, Kospi tăng khoảng 2%.
- Dữ liệu CPI Mỹ tháng 9 sắp công bố, dự kiến lạm phát tổng thể tăng lên 3.6%.
1. Cập Nhật Thị Trường InvestingLive Asia-Pacific: Xuất Nhập Khẩu Trung Quốc Bùng Nổ và Áp Lực Lạm Phát
Tháng 9/2026, nền kinh tế Trung Quốc đã ghi nhận những con số ấn tượng về thương mại quốc tế. Xuất khẩu của nước này tăng mạnh khoảng 36% so với cùng kỳ năm trước tính theo USD, vượt xa mức dự báo 25.5% và tăng tốc từ mức 25% của tháng 8. Tương tự, nhập khẩu cũng tăng 31%, cao hơn mức kỳ vọng 24.5% và tăng từ khoảng 28% trong tháng trước. Những số liệu này cho thấy sự phục hồi mạnh mẽ của hoạt động thương mại Trung Quốc, đóng góp đáng kể vào tăng trưởng kinh tế toàn cầu.
Tuy nhiên, bức tranh lạm phát tại Trung Quốc lại phức tạp hơn. Chỉ số giá sản xuất (PPI) đã tăng 5% so với cùng kỳ năm ngoái, vượt mức dự báo 4.5% và đánh dấu tốc độ tăng nhanh nhất kể từ tháng 6/2022. Sự gia tăng này chủ yếu do chi phí dầu mỏ và hàng hóa tăng cao. Ngược lại, lạm phát tiêu dùng (CPI) chỉ nhích nhẹ lên 0.9%, thấp hơn mức kỳ vọng 1%, trong khi lạm phát lõi duy trì ở mức 1%. Điều này phản ánh nhu cầu nội địa còn yếu, hạn chế khả năng chuyển hóa chi phí cao hơn sang người tiêu dùng.
Trong diễn biến liên quan, Ngân hàng Nhân dân Trung Quốc (PBOC) đã thiết lập tỷ giá tham chiếu USD/CNY hôm nay ở mức 6.7249, so với ước tính là 6.6922. Sự chênh lệch này cho thấy áp lực lên đồng Nhân dân tệ trong bối cảnh thị trường đang theo dõi sát sao các động thái chính sách của PBOC để cân bằng giữa tăng trưởng và kiểm soát lạm phát.
2. Diễn Biến Giá Vàng và Dầu: Ổn Định Trước Thềm CPI Mỹ
Trên thị trường hàng hóa, giá dầu đã duy trì sự ổn định trong phiên giao dịch Châu Á, sau những thông tin sôi động vào thứ Ba. Giá dầu Brent giao dịch gần mức $106/thùng, cho thấy thị trường đang chờ đợi những yếu tố xúc tác mới. Nguồn cung và nhu cầu toàn cầu vẫn là những yếu tố chính định hình xu hướng giá dầu trong ngắn hạn.
Cựu Tổng thống Mỹ Donald Trump đã đưa ra những tuyên bố đáng chú ý tại một cuộc mít tinh ở Alaska. Ông cho biết Đài Loan đã đồng ý mua 30% lượng khí đốt từ dự án đường ống LNG Alaska và sẽ đầu tư khoảng $4.4 tỷ vào dự án này, bổ sung vào cam kết $50 tỷ của Hàn Quốc. Ông Trump tiếp tục dự đoán rằng giá dầu sẽ sớm giảm và cuộc chiến Iran sẽ kết thúc rất nhanh, những dự báo mà ông đã đưa ra nhiều lần trong suốt cuộc chiến.
Đối với kim loại quý, giá vàng đã giao dịch khá ổn định, đi ngang trong khoảng từ $4,155 đến $4,165, sau khi được tóm tắt trong khoảng $4,150 đến $4,170. Sự ổn định này diễn ra trong bối cảnh đồng USD hơi yếu đi, nhưng nhà đầu tư vẫn thận trọng trước khi dữ liệu lạm phát quan trọng của Mỹ được công bố. Vàng thường được coi là tài sản trú ẩn an toàn trong thời kỳ bất ổn kinh tế, nhưng sự thiếu vắng các yếu tố thúc đẩy mạnh mẽ đã giữ giá ở mức tương đối ổn định.
3. Chính Sách Tiền Tệ Toàn Cầu: Fed, ECB, MAS và RBA
Các ngân hàng trung ương trên thế giới đang đối mặt với những thách thức riêng biệt trong việc điều hành chính sách tiền tệ. Cơ quan Tiền tệ Singapore (MAS) đã gây bất ngờ cho thị trường khi giữ nguyên các thiết lập chính sách của mình, duy trì tốc độ tăng giá, độ rộng và trung tâm của dải chính sách S$NEER. Quyết định này đã đi ngược lại kỳ vọng của tất cả 10 nhà phân tích được Reuters khảo sát, những người đã dự đoán một đợt thắt chặt. MAS cho biết rủi ro lạm phát vẫn nghiêng về phía tăng, và theo nhận định của ANZ, MAS có thể sẽ thắt chặt trở lại vào năm 2027 nếu các rủi ro lạm phát này hiện thực hóa.
Tại Châu Âu, Chủ tịch Ngân hàng Trung ương Châu Âu (ECB) Christine Lagarde đã phát biểu rằng lạm phát chủ yếu, dù không phải hoàn toàn, là do giá năng lượng tăng. Bà Lagarde nhấn mạnh rằng hiện tại chưa có hiệu ứng vòng hai của lạm phát (tức là lạm phát do tăng lương), nhưng ECB không thể chờ đợi cho đến khi chúng xuất hiện rõ ràng. ECB đang theo dõi chặt chẽ kỳ vọng tiền lương trong các cuộc đàm phán tập thể. Đối với nợ của Pháp, bà cho rằng giải pháp nằm ở chính sách tài khóa của Pháp.
Về phía Cục Dự trữ Liên bang Mỹ (Fed), các quan chức vẫn đang tập trung vào cuộc chiến chống lạm phát. Ba quan chức Fed đã phát tín hiệu rằng cuộc chiến lạm phát vẫn tiếp diễn. Cụ thể, Chủ tịch Fed Boston Susan Collins cho biết “sự không chắc chắn đang ở mức cao” khi bà theo dõi mức độ lan rộng của áp lực lạm phát. Trong khi đó, Chủ tịch Fed New York John Williams lại không thấy khả năng tăng lãi suất vào năm 2027, cho thấy sự khác biệt trong quan điểm về quỹ đạo chính sách tiền tệ dài hạn.
Tại Úc, biên bản cuộc họp của Ngân hàng Dự trữ Úc (RBA) đã được công bố, và theo phân tích của Goldman Sachs, biên bản này đã “hạ thấp ngưỡng” cho một đợt tăng lãi suất vào tháng 11. Goldman Sachs chỉ ra ba tín hiệu “diều hâu” trong biên bản, cho thấy RBA có thể sẵn sàng hành động để kiểm soát lạm phát, bất chấp những lo ngại về tăng trưởng kinh tế.
4. Thị Trường Tiền Tệ và Chứng Khoán: USD Yếu, Chứng Khoán Châu Á Phục Hồi
Trên thị trường tiền tệ, đồng USD đã suy yếu nhẹ so với các đồng tiền chính khác. Đồng đô la Úc (AUD) đã hoạt động tốt hơn sau khi dữ liệu thương mại mạnh mẽ từ Trung Quốc được công bố, phản ánh mối liên hệ chặt chẽ giữa hai nền kinh tế. Đồng đô la New Zealand (NZD) cũng ghi nhận mức tăng tương tự. Đồng Euro mạnh lên sau những nhận xét của Chủ tịch Lagarde, được thị trường diễn giải là có xu hướng “diều hâu” hơn về chính sách tiền tệ. Trong khi đó, tỷ giá USD/JPY đã giảm từ mức cao trước đó trên 158.40, cho thấy áp lực giảm giá đối với đồng bạc xanh so với đồng Yên Nhật.
Thị trường chứng khoán Châu Á đã có một phiên phục hồi tích cực. Chỉ số Nikkei 225 của Nhật Bản tăng 0.6%, đảo ngược đà giảm mạnh của phiên trước đó, chủ yếu nhờ sự tăng điểm của các cổ phiếu liên quan đến chip. Chỉ số Topix rộng hơn thì giảm nhẹ, bị ảnh hưởng bởi sự sụt giảm của cổ phiếu ngân hàng. Thị trường Hàn Quốc cũng chứng kiến sự phục hồi mạnh mẽ, với chỉ số Kospi tăng khoảng 2%.
Tuy nhiên, không phải mọi diễn biến đều tích cực. Đợt IPO lớn nhất theo kế hoạch của Úc trong 30 năm đã bị hủy bỏ, do nhu cầu đối với hạ tầng AI giảm sút. Điều này cho thấy sự thay đổi trong khẩu vị rủi ro của nhà đầu tư đối với các lĩnh vực công nghệ cao. Trong khi đó, UBS dự kiến tăng trưởng lợi nhuận quý 3 của S&P 500 sẽ đạt 28%, và cho rằng AI cùng các cổ phiếu chu kỳ có thể nâng đỡ chứng khoán Mỹ. Wilson của Goldman Sachs đã chọn hai giao dịch chính: công nghệ megacap của Mỹ và các công ty hưởng lợi từ chính sách tài khóa của Đức.
5. Triển Vọng Lạm Phát Mỹ (CPI) và Thị Trường Crypto
Tâm điểm của thị trường toàn cầu trong phiên giao dịch sắp tới sẽ là dữ liệu chỉ số giá tiêu dùng (CPI) của Mỹ cho tháng 9, dự kiến công bố vào lúc 1230 GMT (0830 giờ miền Đông Hoa Kỳ). Một cuộc khảo sát của Wall Street Journal với 14 nhà dự báo từ các ngân hàng đầu tư cho thấy mức tăng trung bình khoảng 0.6% trong CPI tổng thể hàng tháng, đẩy tỷ lệ hàng năm lên 3.6% từ 3.4%, chủ yếu do giá xăng tăng vọt.
Lạm phát lõi, không bao gồm giá năng lượng và thực phẩm biến động, dự kiến sẽ chậm lại xuống 0.22% hàng tháng từ 0.29%, duy trì ở mức 2.4% hàng năm. Các dự báo về lạm phát lõi dao động từ 0.16% tại Deutsche Bank đến 0.24% tại Goldman Sachs, Barclays và Morgan Stanley. Với việc các quan chức Fed đang tranh luận liệu lạm phát có đang lan rộng ra ngoài lĩnh vực năng lượng hay không, chỉ số lõi có thể sẽ là yếu tố chính thúc đẩy phản ứng của thị trường. Sau đó, Sách Beige Book của Fed sẽ được công bố vào lúc 1800 GMT, cung cấp thêm cái nhìn sâu sắc về tình hình kinh tế khu vực.
Trong lĩnh vực tiền điện tử, Chủ tịch điều hành chiến lược của MicroStrategy, Michael Saylor, đã đưa ra dự đoán táo bạo rằng Bitcoin đã chạm đáy ngay dưới $60,000 và sẽ tăng trở lại trên $100,000. Ông lập luận rằng các nhà đầu tư sẽ chuyển sang các tài sản khan hiếm khi trí tuệ nhân tạo (AI) làm xói mòn giá trị của các cổ phiếu dựa trên lao động. Tuy nhiên, ông Saylor không đưa ra khung thời gian cụ thể cho mục tiêu này. Một bài viết giáo dục cũng đã được phát hành về cách đọc cảnh báo cá voi (whale alert) trong thị trường Ethereum, cung cấp một nghiên cứu điển hình và danh sách kiểm tra 5 điểm cho nhà đầu tư.
📖 Bài Viết Liên Quan
- Phân Tích Dữ Liệu Lạm Phát Trung Quốc Tháng 9: CPI 0.9% Và Áp Lực Lên Thị Trường Toàn Cầu
- Phân Tích US CPI Preview Tháng 9/2026: Năng Lượng Đẩy Lạm Phát Chính Lên 3.6%, Liệu Lạm Phát Lõi Có Giữ Vững?
- Lịch Kinh Tế và Sự Kiện Nổi Bật tại Châu Á Thứ Tư, Ngày 14 Tháng 10 Năm 2026: Trọng Tâm Dữ Liệu Lạm Phát Trung Quốc
📈 Theo dõi giá vàng realtime tại KeyTrading
Cập nhật giá vàng XAU/USD • Biểu đồ realtime • Phân tích kỹ thuật