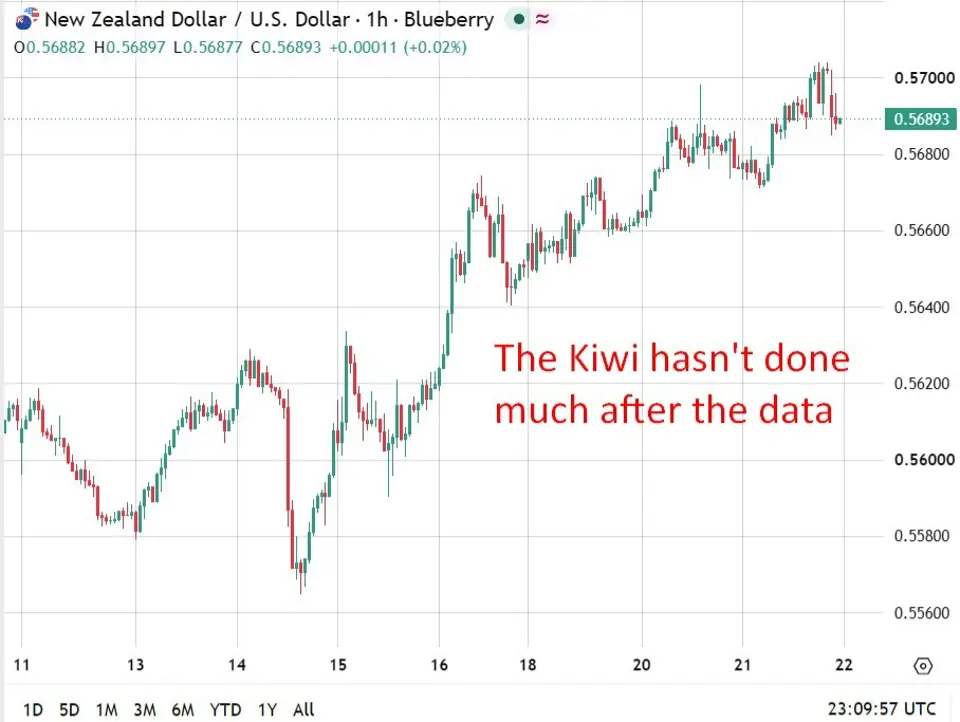
Dữ liệu mới nhất cho thấy lạm phát New Zealand chậm lại trong quý III năm 2026, với chỉ số giá tiêu dùng (CPI) hàng năm giảm xuống 3,7%. Mức này thấp hơn dự báo của các nhà kinh tế và cả ước tính của Ngân hàng Dự trữ New Zealand (RBNZ).
Tuy nhiên, sự sụt giảm này được đánh giá là quá nhỏ để làm thay đổi triển vọng chính sách tiền tệ. Thị trường vẫn kỳ vọng RBNZ sẽ tiếp tục tăng lãi suất, với khả năng cao là một đợt tăng vào cuối tháng 10 và tổng cộng 50 điểm cơ bản thắt chặt chính sách vào cuối tháng 2 năm sau.
📊 Điểm chính về tình hình lạm phát New Zealand:
- Lạm phát CPI hàng năm quý III: 3,7% (so với dự kiến 3,8% và quý trước 4,1%)
- Dự báo của RBNZ cho quý III: 3,9%
- Lạm phát CPI hàng quý: tăng 0,7% (so với dự kiến 0,8%)
- Đóng góp chính vào lạm phát: giá xăng dầu và chi phí xây dựng nhà ở
- Lạm phát phi thương mại (Non-tradeable): giảm từ 3,4% xuống 3,3%
- Lạm phát thương mại (Tradeable): ở mức 4,3%
- Khả năng RBNZ tăng lãi suất vào tuần tới: 98%
- Mức thắt chặt chính sách dự kiến đến cuối tháng 2: 50 điểm cơ bản
- Đồng NZD: giảm xuống khoảng 0.569 so với USD
- Dự báo lạm phát quý IV của ASB: 4,5% vào cuối năm
1. Dữ Liệu Lạm Phát New Zealand Quý III: Mức Giảm Bất Ngờ Nhưng Không Đủ Thay Đổi Chính Sách
Theo số liệu chính thức công bố vào thứ Năm, lạm phát hàng năm của New Zealand đã chậm lại đáng kể trong quý III, đạt mức 3,7%. Con số này thấp hơn so với mức 4,1% ghi nhận trong quý II trước đó và cũng dưới mức dự báo 3,8% của cuộc thăm dò Reuters.
Đáng chú ý, kết quả này còn thấp hơn cả dự báo 3,9% của Ngân hàng Dự trữ New Zealand (RBNZ). Mặc dù vậy, mức lạm phát 3,7% vẫn nằm trên giới hạn trên của phạm vi mục tiêu 1% đến 3% mà RBNZ đặt ra trong trung hạn.
Về mặt hàng quý, chỉ số giá tiêu dùng (CPI) tăng 0,7% so với quý II, thấp hơn một chút so với mức tăng 0,8% mà các nhà kinh tế được Reuters khảo sát đã dự kiến. Sự chênh lệch nhỏ này cho thấy áp lực giá vẫn còn dai dẳng, dù có dấu hiệu hạ nhiệt nhẹ.
Giới phân tích cho rằng, mặc dù dữ liệu lạm phát có phần “hạ nhiệt” hơn dự kiến, nhưng sự chênh lệch này không đủ lớn để làm thay đổi đáng kể triển vọng chính sách tiền tệ của RBNZ. Thị trường vẫn duy trì kỳ vọng mạnh mẽ về việc ngân hàng trung ương sẽ tiếp tục thắt chặt.
2. Phân Tích Chi Tiết Các Yếu Tố Đóng Góp Vào Lạm Phát
Theo báo cáo của Statistics New Zealand, giá xăng dầu tiếp tục là yếu tố đóng góp lớn nhất vào lạm phát, mặc dù đã có sự giảm nhẹ so với quý tháng Sáu. Bên cạnh đó, chi phí xây dựng nhà ở cũng ghi nhận mức tăng đáng kể, góp phần duy trì áp lực giá cả.
Phân tích sâu hơn, lạm phát phi thương mại (non-tradeable inflation), phản ánh áp lực giá do yếu tố nội địa, đã giảm nhẹ từ 3,4% xuống còn 3,3%. Điều này cho thấy các yếu tố bên trong nền kinh tế có thể đang dần ổn định hơn.
Ngược lại, lạm phát thương mại (tradeable inflation), bao gồm các mặt hàng nhập khẩu như nhiên liệu, lại ở mức cao 4,3%. Điều này nhấn mạnh vai trò của các yếu tố bên ngoài, đặc biệt là giá cả hàng hóa toàn cầu và tỷ giá hối đoái, trong việc định hình bức tranh lạm phát của New Zealand.
Sự chênh lệch giữa lạm phát phi thương mại và thương mại cho thấy New Zealand vẫn đang phải đối mặt với những thách thức từ chuỗi cung ứng toàn cầu và biến động giá năng lượng, ngay cả khi các áp lực nội địa có dấu hiệu giảm bớt.
3. Phản Ứng Thị Trường và Quyết Định Chính Sách Tiền Tệ Của RBNZ
Sau khi dữ liệu lạm phát được công bố, đồng đô la New Zealand (NZD) đã giảm nhẹ, xuống khoảng 0.569 so với đô la Mỹ. Tuy nhiên, sự sụt giảm này chỉ mang tính tạm thời và không làm thay đổi đáng kể kỳ vọng của thị trường về chính sách tiền tệ.
Các thị trường tài chính vẫn đang định giá khả năng RBNZ tăng lãi suất vào cuộc họp chính sách tiền tệ tuần tới với xác suất lên tới 98%. Điều này cho thấy các nhà đầu tư tin rằng RBNZ sẽ ưu tiên kiểm soát lạm phát, bất chấp dữ liệu CPI quý III thấp hơn dự kiến.
Ngoài ra, thị trường cũng đã định giá hoàn toàn khả năng RBNZ sẽ thắt chặt chính sách thêm 50 điểm cơ bản cho đến cuối tháng 2 năm sau. Điều này phản ánh niềm tin vào một chu kỳ tăng lãi suất kéo dài hơn để đưa lạm phát trở lại mục tiêu.
Trước đó, RBNZ đã hai lần tăng lãi suất điều hành (Official Cash Rate – OCR) trong năm nay, nâng mức lãi suất lên 2,75%. Việc tiếp tục tăng lãi suất sẽ là một bước đi nhất quán với cam kết của RBNZ trong việc kiềm chế lạm phát.
4. Nhận Định Chuyên Gia và Triển Vọng Lạm Phát Quý IV
Ông Satish Ranchhod, chuyên gia kinh tế cấp cao tại Westpac New Zealand, nhận định rằng mặc dù kết quả lạm phát thấp hơn dự báo của RBNZ, nhưng áp lực lạm phát cốt lõi vẫn còn vững chắc. Điều này sẽ khiến các nhà hoạch định chính sách phải cân nhắc kỹ lưỡng.
Ông Ranchhod cho rằng, việc tăng lãi suất vào tuần tới hiện là “con đường ít kháng cự nhất”, với sự đồng thuận ngày càng tăng giữa các nhà đầu tư và chuyên gia kinh tế về động thái này. Điều này củng cố quan điểm rằng RBNZ sẽ không chùn bước.
Các nhà kinh tế cũng dự báo rằng lạm phát sẽ tăng trở lại trong quý IV, do giá nhiên liệu dự kiến sẽ tiếp tục tăng. ASB, một ngân hàng lớn tại New Zealand, dự báo lạm phát sẽ đạt 4,5% vào cuối năm nay.
ASB cũng cho biết hồ sơ lạm phát năm 2027 của họ trông vững chắc hơn đáng kể so với các dự báo của RBNZ hồi tháng 9. Điều này cho thấy rủi ro lạm phát vẫn còn cao trong dài hạn, đòi hỏi RBNZ phải duy trì lập trường thắt chặt.
Tình hình xung đột ở Trung Đông đang làm gia tăng rủi ro đình lạm (stagflation) trên toàn cầu, gây gián đoạn nguồn cung năng lượng và vận chuyển. Điều này đẩy chi phí nhiên liệu, phân bón và vận tải lên cao, tác động trực tiếp đến lạm phát.
Với xăng dầu vốn đã là yếu tố đóng góp lớn nhất vào lạm phát, bất kỳ sự gia tăng nào nữa của giá dầu thô sẽ trực tiếp thúc đẩy sự phục hồi lạm phát dự kiến trong quý IV. Điều này giữ cho rủi ro nghiêng về một chu kỳ thắt chặt kéo dài hơn.
Dữ liệu lạm phát này là thông tin quan trọng cuối cùng trước quyết định của RBNZ, và nó được công bố trong bối cảnh lạm phát đang trở thành một vấn đề trọng tâm trước cuộc tổng tuyển cử gay gắt vào ngày 7 tháng 11.
5. Tác Động Tiềm Năng Đến Thị Trường Vàng và Các Tài Sản Khác
Mặc dù dữ liệu lạm phát New Zealand chậm lại, nhưng kỳ vọng về việc RBNZ tiếp tục tăng lãi suất có thể tạo ra một số tác động gián tiếp đến thị trường vàng (XAU/USD). Chính sách tiền tệ thắt chặt thường củng cố đồng tiền của quốc gia đó, trong trường hợp này là đồng NZD.
Một đồng tiền mạnh hơn có thể gián tiếp gây áp lực lên giá vàng, bởi vì vàng thường được định giá bằng đô la Mỹ và trở nên đắt hơn đối với các nhà đầu tư nắm giữ các đồng tiền khác khi đồng USD mạnh lên. Tuy nhiên, trong bối cảnh này, sự thắt chặt của RBNZ chủ yếu ảnh hưởng đến NZD.
Đối với vàng, các yếu tố chính thường là lãi suất thực tế của Mỹ, sức mạnh của đồng USD và nhu cầu trú ẩn an toàn. Việc RBNZ tăng lãi suất cho thấy các ngân hàng trung ương vẫn đang ưu tiên chống lạm phát, điều này có thể củng cố niềm tin vào các chính sách tiền tệ toàn cầu.
Tuy nhiên, rủi ro đình lạm toàn cầu do xung đột ở Trung Đông, cùng với dự báo lạm phát sẽ tăng trở lại trong quý IV, có thể thúc đẩy nhu cầu trú ẩn an toàn vào vàng. Vàng thường được coi là một hàng rào chống lại lạm phát và sự bất ổn kinh tế.
Do đó, mặc dù chính sách thắt chặt có thể tạo ra một môi trường lãi suất cao hơn (ít thuận lợi cho vàng không sinh lời), nhưng những lo ngại về lạm phát dai dẳng và rủi ro địa chính trị vẫn có thể hỗ trợ giá vàng trong dài hạn. Nhà đầu tư sẽ cần theo dõi chặt chẽ các diễn biến kinh tế vĩ mô toàn cầu và các tín hiệu từ các ngân hàng trung ương lớn.
📖 Bài Viết Liên Quan
- Căng Thẳng Trung Đông Leo Thang: US State Department Is Chuẩn Bị Lệnh Rời Khỏi Đại Sứ Quán, Giá Dầu Thô Phản Ứng Mạnh
- Đấu Giá Trái Phiếu Kho Bạc Mỹ: US Treasury Sells Tỷ USD Kỳ Hạn 20 Năm Với Lợi Suất Cao 5.469%
- Cập Nhật Thị Trường Châu Âu InvestingLive: Tâm Lý Cẩn Trọng Chi Phối Giữa Các Tín Hiệu Hỗn Hợp Tháng 10/2026
📈 Theo dõi giá vàng realtime tại KeyTrading
Cập nhật giá vàng XAU/USD • Biểu đồ realtime • Phân tích kỹ thuật